Spanish
 Arabic
 Chinese (Simplified)
 Dutch
 German
 Italian
 Portuguese
 Russian
La ropa en consignación puede ayudarle a surtir su tienda sin comprar por adelantado cada prenda aceptada. Comprar una paca, en cambio, supone adquirir el lote acordado para revenderlo y hacerse cargo también de lo que tarde en salir. La elección depende del dinero que puede comprometer, del trabajo que puede asumir y de cómo necesita vender su inventario.
Esta guía está dirigida a quien abastece un negocio de segunda mano. Si está valorando comprar fardos de surtido general, compare la mezcla completa con su capacidad de venta; no base la decisión únicamente en las prendas que espera encontrar.
Comprar una paca y recibir ropa en consignación son acuerdos distintos
Primero aclare si está comprando mercancía o vendiéndola por cuenta de su propietario. Esa diferencia importa más que la frase «pague después». En el modelo de consignación descrito por Shopify, la tienda recibe artículos para venderlos y liquida al propietario la parte acordada. La propiedad suele permanecer con este hasta la venta, según el acuerdo.
Cuando compra una paca, su compromiso se refiere al lote adquirido. Que un vendedor acepte cobrar en una fecha posterior no convierte por sí solo la operación en consignación: una compra a crédito puede seguir siendo pagadera aunque usted todavía no haya vendido la ropa. Compare el compromiso de pago que asume en cada oferta.
Imagine el recorrido de una prenda consignada. Al recibirla, usted identifica a su propietario, decide si la acepta y registra el precio y la liquidación acordados. Si se vende, relaciona el cobro con ese acuerdo para saber cuánto debe entregar. Si no se vende, sigue pendiente de la salida que hayan previsto. Su presencia en el local no la convierte automáticamente en parte del inventario comprado por la tienda.
El recorrido de una paca comprada empieza con otro compromiso: usted acepta el surtido acordado y su precio como una compra. Después puede vender sus prendas en momentos y a precios distintos, pero la venta de una pieza no deshace el compromiso sobre el resto. Por eso necesita evaluar la mezcla completa, incluidas las prendas que probablemente exijan más preparación o una salida diferente en su mercado.
Esta diferencia también cambia la recepción. En una consignación, puede haber una revisión previa para decidir qué prendas de una persona acepta la tienda. En una compra mayorista, revise qué incluye la oferta y cómo se tratarán las diferencias con lo acordado; no suponga que podrá elegir después solo las piezas que le convengan. En el surtido general de Indetexx, la decisión de compra no se basa en seleccionar prendas sueltas, repetir un modelo exacto o pedir una sola marca.
Antes de comparar dinero o precios de venta, deje claras dos respuestas: qué mercancía está aceptando y qué hecho genera el pago. Así evitará comparar como si fueran iguales una obligación por el lote completo y una liquidación vinculada a las prendas consignadas que efectivamente se vendan.
Compare el dinero disponible para la próxima reposición
El importe cobrado en caja no siempre está disponible para comprar más ropa. En consignación, una parte puede corresponder a los propietarios de las prendas vendidas. Gastarla en el siguiente pedido le dejaría sin dinero para cumplir esas liquidaciones. Con mercancía comprada, no existe ese reparto por consignación, pero el lote ya consumió dinero o dejó una obligación de pago.
Para comparar ambos modelos, observe los mismos momentos: antes de comprometer la mercancía, después de recibirla y al cerrar un periodo de ventas. Separe la compra del lote, el trabajo de recepción, los gastos de funcionamiento y las liquidaciones a propietarios. Una misma salida de dinero debe aparecer una sola vez.
El siguiente ejemplo es hipotético y no representa precios ni condiciones de Indetexx. Comparamos dos alternativas para una tienda que empieza con MX$6.000, sin deudas de periodos anteriores. En ambas paga MX$300 por recibir y preparar la entrada, MX$600 por el funcionamiento durante el periodo y cobra MX$2.400 de ventas. Igualamos estos importes para observar el efecto de los pagos; en una tienda real, las ventas y el trabajo pueden ser distintos.
En la alternativa de compra, el lote completo cuesta MX$3.000 y se paga antes de recibirlo. En la de consignación no hay pago inicial por la mercancía, y las prendas vendidas generan MX$1.500 de liquidaciones al cierre. Según los acuerdos inventados del ejemplo, las prendas consignadas que no se venden todavía no generan ese pago. Estas son todas las entradas y salidas de dinero del ejercicio; no hay financiación ni importación.
La fila del cierre se obtiene sumando MX$2.400 de ventas y restando MX$600 de funcionamiento al efectivo posterior a la recepción. En consignación, los MX$7.500 que aparecen en caja incluyen MX$1.500 comprometidos con otras personas. Si paga esa liquidación en ese momento, la caja baja a MX$6.000 y la obligación pendiente queda en cero. No vuelva a restar lo que ya pagó.
En la compra, los MX$3.000 del lote se descontaron al principio. Los MX$4.500 finales ya reflejan esa salida; descontar otra vez el precio completo daría una impresión equivocada del dinero restante. La diferencia temporal es importante: la compra exigió MX$3.300 antes de cobrar ventas, mientras que la consignación exigió MX$300 y una liquidación posterior.
Los saldos finales no son ganancias. En ambas alternativas quedan prendas sin vender; la tienda que compró el lote conserva mercancía adquirida, cuyo valor no hemos calculado. Tampoco sumamos futuras ventas esperadas al efectivo disponible. Este ejemplo permite comparar dinero comprometido, pero no demuestra cuál modelo será más rentable ni qué inventario tendrá mejor salida.
Para aplicarlo, sustituya cada importe por los de su tienda e incluya todos los desembolsos de su operación: por ejemplo, transporte, preparación o cobro de ventas cuando correspondan. Aclare en qué grupo cuenta cada uno para no duplicarlo. Antes del siguiente pedido, reserve además los pagos futuros ya previstos; tener dinero después de una liquidación no significa que pueda destinarlo todo a mercancía.
Si opta por comprar fardos, la guía para calcular el capital para comprar pacas de ropa usada desarrolla el presupuesto del pedido y su recepción. Aquí la decisión previa es si puede sostener el desembolso de compra y seguir operando mientras vende la mezcla recibida.
Decida cuánto trabajo de abastecimiento puede asumir
La consignación cambia parte del trabajo de compra por recepción y seguimiento de mercancía ajena. Puede tener que revisar propuestas de distintas personas, decidir qué acepta, acordar precios y responder sobre prendas vendidas o pendientes. Por ejemplo, ClosetRehab describe una valoración física e individual de los artículos que recibe.
Comprar un surtido mayorista permite concentrar la adquisición en un pedido y trabajar su recepción como lote. Para una tienda que vende prendas variadas, ese formato puede resultar útil frente a múltiples entregas individuales. La contrapartida es que debe poder recibir, revisar, organizar y dar salida al conjunto comprado. Tener menos proveedores no demuestra, por sí solo, que el trabajo total será menor.
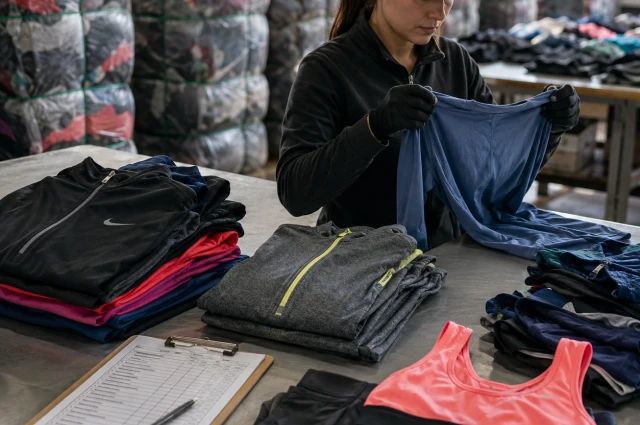
Indetexx trabaja con ropa usada al por mayor y surtidos generales. Sus páginas de proceso describen la clasificación manual y la inspección antes del embalaje. Son actividades de preparación que el comprador puede considerar al evaluar la oferta: parte del trabajo sobre la mercancía ocurre antes de recibirla. Eso no elimina la revisión del lote ni la preparación que necesita su tienda.
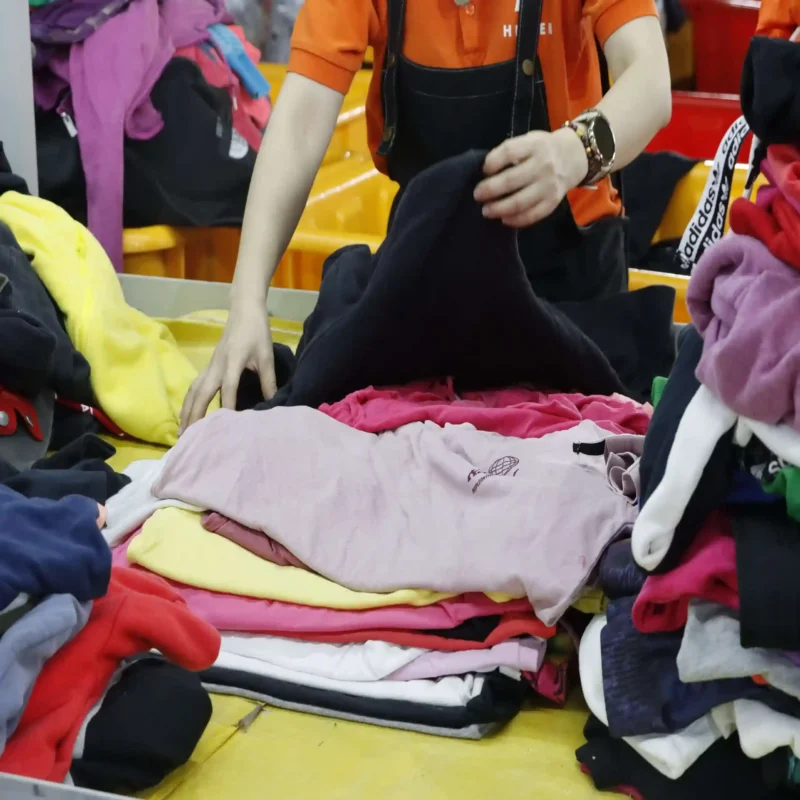
Para medir su capacidad, siga una entrada real desde que llega hasta que queda lista para vender. Anote el tiempo dedicado a coordinar la recepción, revisar y preparar las prendas, registrar sus condiciones y ponerlas a disposición de los clientes. En consignación, añada el seguimiento y las liquidaciones por propietario. En una compra, incluya el trabajo que aún necesita el conjunto recibido, aunque el proveedor ya lo haya clasificado.
Observe también dónde se acumula lo pendiente. Puede tener espacio para recibir bolsas, pero no tiempo para revisar su contenido, fotografiar lo necesario o llevarlo al área de venta. Si acepta más mercancía en esas condiciones, aumenta la cantidad dentro del local sin aumentar al mismo ritmo la cantidad que sus clientes pueden comprar.
Suponga, en otro ejemplo hipotético, que quedan 180 minutos de trabajo disponibles esta semana y que sus propios registros le hacen estimar 240 minutos para la próxima entrada. Faltan 60 minutos. La consecuencia es reprogramar la recepción, reasignar tiempo disponible o posponer el compromiso. Incluya el trabajo atrasado y compruebe que las horas estarán disponibles cuando llegue la ropa, no únicamente al sumar toda la semana.
Este método sirve para ambas fuentes. Si el lote ofrecido es indivisible, no resuelva la falta de tiempo suponiendo que le enviarán solo unas prendas. Si acepta consignaciones, recibirlas sin poder revisarlas y registrar sus condiciones tampoco elimina el trabajo. Elija una entrada compatible con la capacidad real de su tienda y con el formato que el proveedor efectivamente ofrece.
Aclare quién puede bajar precios y formar promociones
Su forma de vender debe ser compatible con los acuerdos de entrada. Si acostumbra combinar prendas en promociones, necesita saber cómo afectará el descuento al importe que recibe cada propietario. Una prenda consignada con una liquidación fija puede no encajar en una promoción habitual de su tienda. La política de consignación de Shopsell, por ejemplo, contempla pedir autorización para aplicar descuentos; esa condición pertenece a su propia operación.
Tener permiso para bajar un precio no determina, por sí solo, cuánto debe entregar después a cada dueño. Para ver la diferencia, usemos dos prendas y acuerdos hipotéticos. La prenda de A tiene un precio individual previsto de MX$200 y una liquidación fija de MX$120 al venderse. La de B tiene un precio de MX$300 y una liquidación fija de MX$180. Ambos autorizan venderlas juntas por MX$360, pero mantienen esos importes de liquidación.
Los precios individuales sumaban MX$500, por lo que la promoción reduce el cobro en MX$140. Los pagos a A y B siguen sumando MX$300. De los MX$360 cobrados quedan MX$60 para la tienda antes de gastos. Si la venta conjunta ocasiona un gasto directo de MX$20, quedan MX$40 antes de los demás gastos del negocio. Bajo estos acuerdos, la tienda absorbe la rebaja completa.
Ahora imagine que se propone bajar el conjunto a MX$280 manteniendo las mismas liquidaciones. El cobro queda MX$20 por debajo de los MX$300 debidos a los propietarios. Al añadir el gasto directo de MX$20, la tienda necesita aportar MX$40 adicionales para cumplir los pagos de esa operación. Que ambos propietarios autoricen el nuevo precio no hace desaparecer esa diferencia.
Con esa información puede cambiar el precio, decidir conscientemente si acepta el desembolso o negociar otras liquidaciones antes de anunciar la oferta. No descuente automáticamente la diferencia de lo debido a A y B. Si su acuerdo utiliza porcentajes en lugar de importes fijos, calcule con esa fórmula: el reparto de este ejemplo no se traslada a otro acuerdo.
La comprobación cabe en unas pocas líneas: cobro total de la promoción, importe de cada propietario, quién absorbe la rebaja y gasto directo que paga la tienda. Si no puede completar esos datos, aún no sabe cómo afectará esa oferta a su dinero. Y cubrir esos importes solo cubre los conceptos incluidos; no establece un precio que garantice rentabilidad.
Con inventario adquirido, usted plantea su estrategia de precios conforme a las condiciones de compra aplicables. Esa autonomía puede ser útil cuando trabaja surtidos amplios y ajusta precios según la respuesta de sus clientes. Sin embargo, una rebaja también reduce lo que recupera del lote. La elección de la fuente debe considerar cómo vende realmente su tienda, no solamente cuánto pagará al recibir la mercancía.
Prevea la salida de las prendas que no se vendan
Antes de aceptar ropa en consignación, acuerde qué sucederá cuando termine el periodo de venta. Puede contemplarse retirar los artículos, prolongar su estancia o negociar una compra, pero la opción debe existir en el acuerdo. Deje claro quién recoge la ropa, cómo se identificará y qué gastos o pagos quedan pendientes. «Si no se vende, se devuelve» no describe por sí solo todo ese trabajo.
La salida tiene una consecuencia para el próximo abastecimiento. Preparar artículos para su retiro exige localizarlos, separarlos y relacionarlos con su propietario. Si la retirada se retrasa, pueden seguir ocupando el espacio que usted contaba con usar para otra entrada. Una extensión del periodo puede ahorrar una devolución inmediata, pero también prolonga el seguimiento. Compare esas consecuencias antes de decidir que mantener la ropa un tiempo más es la opción más sencilla.
Una prenda comprada que no rota sigue ocupando espacio y capital en su negocio. Necesita una salida comercial viable: revisar su presentación o precio, ofrecerla en otro canal adecuado o incluirla en una liquidación. Elija según su estado y la demanda que haya observado. Cambiar de canal puede exigir nuevas fotografías, atención y preparación; bajar el precio puede recuperar efectivo antes, pero deja menos cobro por esa prenda.
Por eso conviene distinguir entre ropa que todavía no ha llegado a exhibirse, ropa disponible que recibe poco interés y ropa que genera interés pero no se vende al precio actual. Cada situación plantea un trabajo distinto. Comprar más mercancía sin reconocer cuál de ellas domina puede agrandar el mismo problema. La guía de rotación de inventario de ropa usada le ayuda a observar cuándo la mercancía se está quedando atrás.
Tampoco confunda una venta lenta con un incumplimiento del proveedor. Si el lote recibido difiere de lo acordado, revise esa diferencia bajo las condiciones de compra. Si coincide con lo comprado pero no encuentra comprador en su tienda, el problema es comercial. Comprar una paca no establece por sí solo un derecho a devolver todo lo que no se venda.
Combine ambas fuentes sin confundir mercancía ni pagos
Una tienda puede trabajar con mercancía comprada y consignada, pero necesita conservar la diferencia entre ambas mientras recibe, vende y liquida. El cobro en una misma caja no cambia quién aportó cada prenda ni qué pago genera. Mezclar fuentes también suma sus tareas: la recepción del lote propio continúa junto al seguimiento de los propietarios de artículos consignados.

Veamos un ejemplo hipotético de registro. Se vende por MX$200 una prenda de un lote propio ya pagado. Otra prenda, consignada por A, se vende por MX$300 y genera una liquidación acordada de MX$180. Una tercera prenda, de B, sigue sin venderse y, según el acuerdo del ejemplo, todavía no genera pago. Empezamos esta pequeña caja en cero y contamos solo esas dos ventas y los pagos a A; los demás movimientos de la tienda se revisan por separado.
Los cobros suman MX$500, pero MX$180 están comprometidos con A. Después de separar esa obligación quedan MX$320, antes de otros gastos o compromisos. La venta de la prenda propia no genera una liquidación a un consignante; eso no convierte sus MX$200 en ganancia, porque la adquisición y los gastos también forman parte de la operación.
Si paga MX$100 a A, la caja baja a MX$400 y el saldo pendiente con A baja a MX$80. El importe después de reservar lo todavía debido sigue siendo MX$400 − MX$80 = MX$320. No apareció dinero nuevo por hacer un pago parcial. Al pagar los MX$80 restantes, quedarán MX$320 y el saldo con A será cero.
Para conservar esa relación, su registro debe permitir seguir cada artículo hasta su fuente: lote propio o propietario que lo consignó. En los consignados, vincule la venta con el importe acordado, lo ya pagado y el saldo pendiente. Puede usar el registro que su tienda ya maneja; lo necesario es poder reconstruir esos datos sin deducirlos de memoria al final del periodo.
La prenda de B continúa identificada como mercancía de B. No la incluya entre las prendas propias que quiere liquidar solo porque comparta el mismo perchero. Su salida y sus posibles descuentos se revisan con el acuerdo correspondiente. Esta separación protege tanto el dinero destinado a liquidaciones como las decisiones que toma sobre lo que aún queda en tienda.
No necesita fijar una proporción ideal de compra y consignación. Revise qué fuente dejó mercancía pendiente, cuánto trabajo exigió y qué dinero comprometió. Esos resultados permiten decidir la siguiente entrada; una mezcla elegida de antemano no resuelve por sí sola los problemas de espacio, ventas o seguimiento.
Elija la fuente que puede sostener su tienda
La consignación puede encajar cuando el dinero disponible para comprar inventario es limitado y usted puede sostener la recepción, los acuerdos y las liquidaciones por propietario. La compra de surtidos generales puede encajar cuando tiene presupuesto para adquirir el lote y capacidad para preparar y vender la mezcla completa. Si usa ambas fuentes, incorpore también el trabajo de mantener claras sus mercancías y pagos.

Base la próxima decisión en sus operaciones: dinero restante después de cumplir lo debido, trabajo pendiente antes de que la ropa pueda venderse y salida prevista para lo que permanece. La ventaja de un menor desembolso inicial pierde utilidad si no puede administrar las consignaciones; concentrar una compra tampoco ayuda si el lote supera la capacidad de su tienda.
Para Indetexx, el comprador pertinente es un negocio que evalúa surtidos mayoristas generales para su mercado, sin depender de escoger prendas sueltas. Cuando decida comprar, evalúe el primer pedido mayorista como una operación completa antes de repetir ese abastecimiento.
Prepare su próxima compra de surtido general
Si su tienda puede trabajar una mezcla mayorista, comparta con Indetexx su mercado, la cantidad prevista y cómo venderá la mercancía. Solicite información actual sobre el surtido y las condiciones de compra para evaluar si la oferta encaja en su negocio.