Spanish
 Arabic
 Chinese (Simplified)
 Dutch
 German
 Italian
 Portuguese
 Russian
En el traspaso de una tienda de ropa, el inventario no debería aceptarse como una cifra incluida al final de la negociación. Antes de pagar, usted necesita saber qué mercancía existe, de quién es, cuánto costó, en qué condición se encuentra y cuánto dinero puede recuperar de forma razonable.
El precio de etiqueta no responde esas preguntas. Una tienda puede mostrar miles de piezas y, aun así, tener gran parte del capital atrapado en tallas difíciles, temporadas anteriores, devoluciones, consignación o mercancía dañada. La valoración prudente empieza por separar negocio, equipos y stock.
Resumen rápido
- Pida que el precio del traspaso se divida entre negocio o fondo de comercio, equipos y existencias.
- Fije una fecha de corte e inmovilice los movimientos mientras realiza el conteo físico.
- Confirme qué mercancía es propia, consignada, reservada, devuelta o todavía adeudada.
- No valore el stock por el precio de etiqueta; compare costo verificable y recuperación neta posible.
- Ajuste por condición, antigüedad, temporada, tallas, rotación y trabajo necesario para vender.
- Reserve capital para reponer después de la compra: adquirir una tienda no significa adquirir el surtido correcto para los próximos meses.
- Encargue a profesionales locales la revisión contable, fiscal, laboral, contractual e inmobiliaria aplicable.
Separe el precio del negocio del valor del stock
Un traspaso puede incluir elementos distintos: derecho de uso o posición contractual sobre el local, nombre comercial, clientela, canales digitales, mobiliario, sistema de punto de venta, equipos y existencias. No dé por hecho que todos se transfieren ni que pertenecen a la misma persona.
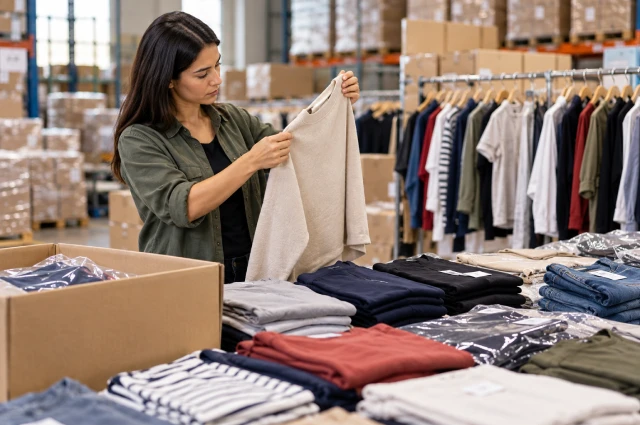
Pida una lista con precio o criterio de valoración para cada bloque. Si el vendedor solo ofrece una cifra global, usted no puede saber cuánto paga por inventario, por equipos usados o por una expectativa de ventas futuras.
El stock debe tener su propio anexo. Allí se registran categorías, cantidades, propiedad, costo documentado, condición y fecha de ingreso cuando sea posible. Ese anexo no sustituye el contrato; sirve para que la negociación parta de mercancía comprobable.
No confunda ventas históricas con valor del inventario. Una tienda puede haber vendido bien el año anterior y conservar hoy las referencias más lentas. El historial ayuda a evaluar demanda y operación, pero el stock incluido se revisa pieza por pieza o mediante grupos claramente definidos.
Si todavía está comparando un negocio en marcha con empezar desde cero, la guía sobre cómo iniciar una tienda de ropa usada permite contrastar inversión, procesos y abastecimiento sin mezclar ambos escenarios.
Fije una fecha de corte y haga un conteo físico
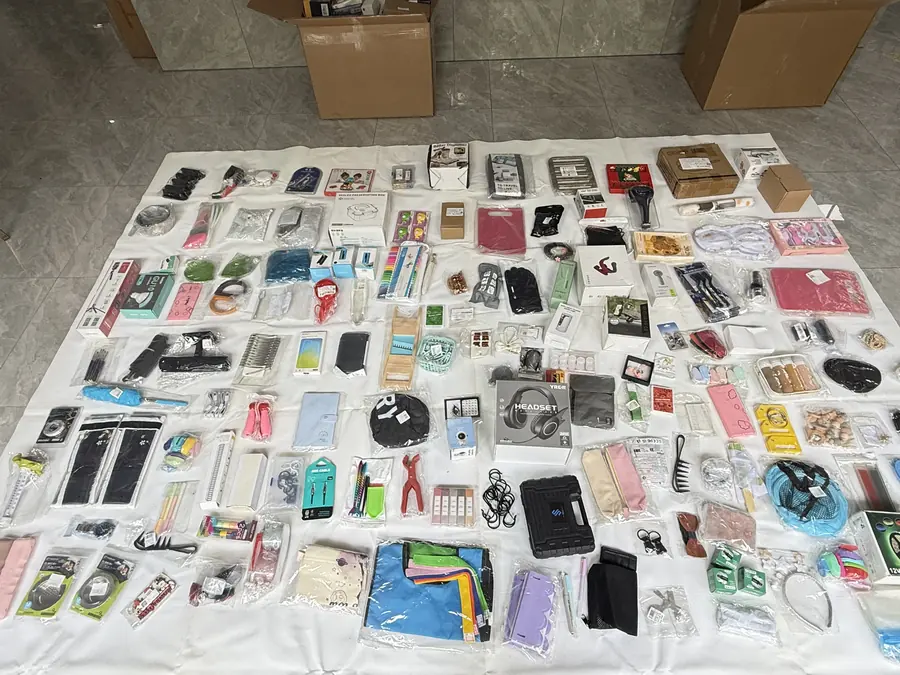
Defina la hora exacta en que se medirá el inventario. Desde ese momento, las ventas, devoluciones, reservas, transferencias y nuevas recepciones deben pausarse o registrarse en una hoja separada. Sin corte, el conteo comienza con un número y termina comparándose con otro.
Cuente por ubicación y categoría. Incluya piso de venta, almacén, escaparate, pedidos preparados, devoluciones y mercancía enviada a reparación o limpieza. Marque las cajas cerradas que no se abrieron; una etiqueta externa no confirma su contenido.
Use una unidad consistente. Si parte de la mercancía fue comprada por kilo pero se vende por pieza, registre peso y piezas cuando sea posible. Para valorar la venta futura, la pieza clasificada suele aportar más información que un peso agregado sin detalle.
Conserve una lista de diferencias entre el sistema y el conteo. Antes de ajustar, busque productos duplicados, variantes mal capturadas, ventas sin descontar, devoluciones pendientes o artículos guardados en otra ubicación.
El SAT describe registros de inventario capaces de identificar mercancías, fechas y movimientos. Consulte a un contador sobre las obligaciones aplicables a la operación concreta; esta guía no determina el tratamiento fiscal del traspaso.
Confirme de quién es cada existencia
Una pieza visible no necesariamente pertenece al vendedor. Separe mercancía propia, consignada, apartada por un cliente, recibida en devolución, pendiente de pago, financiada o entregada por otra sucursal. Cada grupo necesita respaldo y una decisión diferente.
Para mercancía propia, pida facturas, comprobantes, listas de compra o registros que permitan relacionar costo y cantidad. Si no existe un documento individual por prenda, busque evidencia por lote y compruebe que la suma sea coherente con las existencias.
Para consignación, revise quién conserva la propiedad, qué pagos están pendientes y si el acuerdo puede continuar con un nuevo operador. No incluya como activo propio una mercancía que deba devolverse o liquidarse a un tercero.
Para reservas y apartados, confirme el dinero recibido y la obligación frente al cliente. Una prenda ya pagada no debería valorarse como inventario disponible para una nueva venta.
No cierre diferencias con una declaración verbal. Si la propiedad o la obligación no puede demostrarse, póngala en una lista de exclusión o condición pendiente hasta que el profesional que acompaña la operación confirme cómo tratarla.
Valore por costo verificable y recuperación posible
El precio de etiqueta muestra una intención de venta, no lo que un comprador debería pagar por la existencia. Puede incluir un margen que nunca se materializó o corresponder a una temporada y demanda que ya cambiaron.
Como referencia conceptual, la IAS 2 de IFRS utiliza el menor entre costo y valor neto realizable para medir inventarios. La aplicación contable depende de la jurisdicción y la entidad, pero la idea evita pagar más de lo que razonablemente podría recuperarse.
Para una revisión comercial inicial, agrupe productos comparables y use:
Valor prudente del grupo = unidades confirmadas × menor referencia entre costo verificable y recuperación neta estimada
La recuperación neta estimada no es el precio exhibido. Reste las rebajas previsibles y los costos necesarios para limpiar, reparar, etiquetar, vender, cobrar, empacar o devolver. Si no puede estimarlos con evidencia, use un escenario conservador o excluya el grupo de la cifra acordada.
No presente este cálculo editorial como tasación contable o fiscal. Su función es revelar supuestos y preparar preguntas. La cifra final debe revisarse con los profesionales y documentos aplicables a la transacción.
Ajuste por condición, temporada, antigüedad y rotación
Clasifique la condición antes de asignar valor. Separe producto listo para vender, producto que necesita trabajo, producto liquidable y producto no comercializable. Una prenda reparable puede conservar valor, pero también exige tiempo y dinero.
La antigüedad no debe traducirse en un descuento automático. Revise fecha de ingreso, últimas ventas, talla, categoría y temporada. Una pieza antigua puede tener demanda; otra puede llevar meses sin rotar pese a varias rebajas.
Analice la curva de tallas y la concentración. Cien prendas no equivalen a cien oportunidades si gran parte se concentra en tallas, estilos o temporadas que la tienda vende lentamente. Compare esa mezcla con ventas reales, no con preferencias personales.
Para medir la velocidad de salida, use el owner de rotación de inventario de ropa usada. En un traspaso, la rotación ayuda a detectar capital inmovilizado, pero no reemplaza el conteo ni demuestra propiedad.
Asigne un plan a cada grupo: mantener, rebajar, mover a otro canal, vender a otro revendedor o retirar. Si no existe una salida razonable, no pague por la pieza como si fuera inventario operativo normal.
Compruebe ventas sin comprar una promesa
Solicite ventas por mes, categoría y canal durante un periodo suficiente para reconocer estacionalidad. Compare esos datos con cobros, devoluciones y descuentos cuando la información esté disponible. Una cifra total no muestra qué categorías sostienen el negocio.
Distinga venta bruta, devolución y venta neta. Revise si los artículos de alta rotación siguen incluidos o si el inventario restante está formado principalmente por lo que no se vendió.
Compruebe que las promociones no inflen una conclusión. Un grupo puede vender muchas unidades con rebajas profundas y recuperar poco efectivo. El volumen ayuda, pero debe leerse junto con margen, descuentos y tiempo de permanencia.
No compre seguidores, reseñas o una lista de clientes como si garantizaran ventas futuras. Verifique qué activos digitales pueden transferirse, qué permisos existen y qué parte de la demanda depende personalmente del propietario anterior.
La comparación con abrir una segunda tienda puede ayudar a evaluar demanda y reparto de inventario. El traspaso añade una pregunta: cuánto del stock heredado realmente sirve para la estrategia del nuevo operador.
Calcule el capital que necesitará después del traspaso
El pago no termina en el precio acordado. Sume depósito o renta, adecuaciones, mantenimiento, honorarios profesionales, personal, tecnología, impuestos aplicables y capital de trabajo. Separe ese dinero de lo destinado al inventario.
Después calcule la brecha de surtido. El conteo puede mostrar mucha mercancía, pero poca cobertura en categorías que atraen clientes o generan flujo. Comprar la tienda no evita que usted necesite reponer en las primeras semanas.
Use tres escenarios: recuperación lenta, recuperación esperada y recuperación más rápida. No base la continuidad en vender todo el stock heredado al precio actual. Defina cuánto tiempo puede operar si las rebajas son mayores o la rotación es menor.
Reserve también dinero para sanear el inventario: limpieza, reparación, nuevas etiquetas, fotografía, devolución, almacenamiento y disposición. Un stock “incluido” puede exigir más efectivo antes de producir ventas.
La guía para abrir una tienda de saldos sin comprar a ciegas explica cómo separar capital operativo y primera compra. En un traspaso, aplique la misma disciplina a la mercancía heredada.
Revise documentos y señales de riesgo
Pida un inventario fechado y firmado o incorporado al contrato por el medio que recomiende su asesor. Debe coincidir con la fecha de corte, el conteo y los grupos que realmente se transfieren.
Revise facturas y comprobantes, acuerdos de consignación, apartados de clientes, devoluciones pendientes, pagos a proveedores, contratos del local, licencias aplicables, equipos, canales digitales y cualquier obligación que pueda afectar la continuidad.
Considere señales de riesgo: negativa a pausar movimientos, cajas que no pueden abrirse, costos sin respaldo, grandes ajustes recientes, inventario concentrado en mercancía lenta, ventas demostradas solo con capturas aisladas o presión para pagar antes del conteo.
Otra alerta aparece cuando el precio se justifica con “todo lo que podría venderse” y no con lo que se ha vendido. Las proyecciones deben separar evidencia de supuesto.
Las reglas cambian según país, estado, municipio, contrato y forma jurídica. Encargue a profesionales locales la revisión legal, fiscal, laboral, contable e inmobiliaria. Esta guía organiza preguntas comerciales; no valida la transacción.
Cómo puede encajar Indetexx después de la adquisición
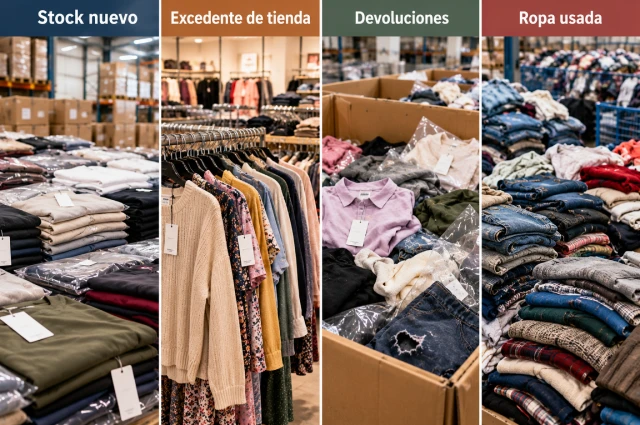
Indetexx no participa en la valoración del negocio ni en el contrato de traspaso. Puede entrar después como una opción de comparación mayorista cuando el nuevo operador necesita reconstruir surtido general o evaluar lotes para reposición.
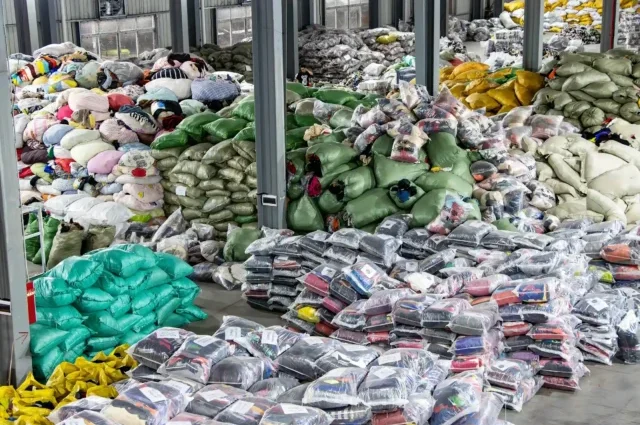
Antes de consultar, convierta la auditoría en una lista de necesidades: categorías generales con poca cobertura, volumen aproximado, destino, unidad de compra y evidencia que desea revisar. Esa información permite buscar compatibilidad sin pedir una copia exacta del inventario heredado.
La disponibilidad depende de la oferta vigente. No suponga selección pieza por pieza, proporción fija de marcas, tallas o modelos, ni reposición idéntica. Para un negocio basado en lotes, la estabilidad debe estar en la función comercial del surtido, no en repetir cada artículo.
Compare a Indetexx y a cualquier proveedor con la misma ficha: descripción, condición, unidad, documentación, costo aterrizado y capacidad del equipo para recibir y vender. El objetivo no es llenar rápidamente el local, sino evitar que la reposición repita los problemas detectados en el traspaso.
Plan de transición para los primeros 30 días
Antes de la entrega, cierre el inventario y conserve el anexo acordado. Defina quién responde por ventas, devoluciones y diferencias entre el conteo y la fecha efectiva de transferencia.
Durante la primera semana, verifique ubicaciones, etiquetas, permisos del sistema y pedidos pendientes. No cambie simultáneamente precios, catálogo y procesos si eso impide saber de dónde provienen las nuevas diferencias.
En la segunda semana, separe stock de alta rotación, stock lento y mercancía que necesita trabajo. Active reglas de salida sin aplicar una rebaja general que destruya el valor de los grupos sanos.
En la tercera semana, revise ventas netas, devoluciones y caja recuperada por cohorte. Compare el resultado con los supuestos de la negociación y ajuste el calendario de reposición.
En la cuarta semana, compre solo para cubrir brechas identificadas. Mantenga documentadas las nuevas recepciones para que el inventario heredado y la reposición no vuelvan a mezclarse sin trazabilidad.
Preguntas frecuentes
¿El inventario siempre está incluido en el precio de traspaso?
No debe suponerse. El alcance depende del acuerdo y de la propiedad de cada activo. Pida que negocio, equipos e inventario se identifiquen por separado y que las existencias transferidas queden vinculadas al conteo y a los documentos revisados.
¿Debo valorar la ropa al precio de etiqueta?
No. El precio de etiqueta es una intención de venta. Compare costo verificable y recuperación neta estimada, considerando condición, rebajas, trabajo y costos de venta. La cifra contractual y el tratamiento contable deben revisarse profesionalmente.
¿Cómo trato el stock antiguo o fuera de temporada?
Revise fecha de ingreso, ventas, tallas, condición y canales de salida. No aplique un descuento universal. Estime qué parte puede mantenerse, liquidarse, venderse por otro canal o excluirse de la valoración.
¿Qué documentos debo revisar antes de pagar?
Inventario fechado, facturas o comprobantes, consignaciones, apartados, devoluciones, pagos pendientes, contratos, licencias, equipos y evidencia de ventas. La lista exacta depende de la jurisdicción y debe validarla el equipo profesional de la operación.
¿Indetexx puede reponer exactamente las mismas marcas y modelos?
No debe suponerse selección individual ni repetición exacta. La composición y disponibilidad dependen de la oferta vigente. Consulte por categorías generales, volumen, destino y evidencia requerida para evaluar una reposición compatible.
Conclusión: compre existencias comprobadas, no una cifra global
Un buen traspaso no se decide por la cantidad visible en el local. Separe el precio del negocio, equipos y stock; congele movimientos, cuente, confirme propiedad y valore cada grupo por lo que razonablemente puede recuperar.
Después reserve capital para reparar, liquidar y reponer. La tienda puede estar funcionando y aun necesitar un surtido distinto. Comprar con evidencia permite que la transición comience con decisiones claras, no con el inventario que otra persona no logró vender.
Compare opciones de reposición después de auditar el stock
Comparta la categoría general, el volumen aproximado, el destino y la evidencia que necesita revisar. Indetexx confirmará la información vigente de una oferta concreta; la composición, selección y disponibilidad deben verificarse para cada pedido.
Solicitar información vigente